
Le 19 octobre 2026, le Bureau national des statistiques de Chine a dévoilé les résultats économiques des trois premiers trimestres de l’année. Avec une croissance du PIB de 4,6 % sur neuf mois (dont 4,5 % au troisième trimestre), la Chine affiche une « stabilité globale » dans un contexte international complexe. Pourtant, en observant la structure interne de l’économie, une réalité plus nuancée émerge : celle d’une économie marquée par des disparités, illustrant une mutation structurelle profonde.
Le commerce extérieur, moteur de la croissance
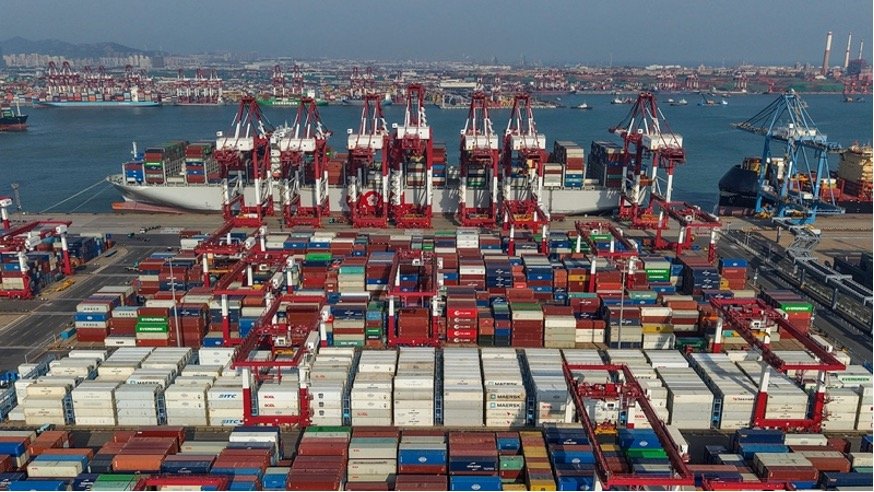
Le commerce extérieur constitue le point d’orgue de ce bilan trimestriel. Selon l’administration générale des douanes de Chine, le volume total des échanges de marchandises a atteint 39,94 billions de yuans (environ 5 940 milliards de dollars), soit une progression de 18,8 %. Les exportations, en hausse de 16,4 %, ont connu une accélération remarquable au troisième trimestre, dépassant les 8 billions de yuans (environ 1 190 milliards de dollars),soit +22%.
Plus que le volume, c’est la structure des exportations qui attire l’attention des analystes. Le bond spectaculaire des circuits intégrés (+99,1 %), des véhicules électriques (+72,3 %) et des batteries au lithium (+36,4 %) confirme une tendance de fond : l’industrie manufacturière de haute technologie porte désormais la dynamique commerciale. Selon les analyses de Topsperity Securities, la croissance des exportations chinoises « passe d’une dynamique tirée par la demande mondiale à une dynamique davantage portée par l’offre, résultant de l’amélioration de la compétitivité des produits » ; portée par des années d’accumulation technologique et la montée en gamme industrielle, cette évolution se traduit progressivement par une compétitivité internationale renforcée.
La consommation intérieure en phase de transition
La vigueur du commerce extérieur ne se répercute pas encore pleinement sur la consommation des ménages. Les ventes au détail de biens de consommation n’ont progressé que de 1,1 %. Pourtant, le revenu disponible des ménages chinois continue d’augmenter, en particulier dans les zones rurales (+5,6 % en termes réels).
L’économiste en chef de la China Minsheng Bank, Wen Bin, souligne que « si la production et les exportations offrent un soutien, la faiblesse de la demande intérieure limite la vitesse du redressement ». Toutefois, la croissance de 5 % des ventes de services, nettement supérieure à celle des produits de détail, indique que la consommation ne se contracte pas : elle se transforme. Les ménages délaissent progressivement l’achat de biens matériels au profit de l’achat d’expériences.
Des investissements en pleine mutation
Dans le secteur de l’investissement, la divergence est plus marquée. L’investissement immobilier est en repli de 20,6 %, témoignant de la profondeur de l’ajustement en cours. À l’opposé, les secteurs stratégiques captent les flux : les investissements dans les industries de haute technologie (+4,9 %), les produits de propriété intellectuelle (+9,3 %) et les services d’information (+20,2 %) connaissent une croissance vigoureuse.
Pour Huang Yanfen, chercheuse à l’Université Renmin de Chine, le ralentissement actuel de la croissance est essentiellement un « changement structurel » et non une « difficulté cyclique ». La dynamique de l’investissement passe d’une « dépendance à l’immobilier » à « une croissance tirée par le secteur manufacturier » — l’ancien moteur s’éteint, le nouveau s’allume.
Vers un redressement au quatrième trimestre ?
Face à ces déséquilibres, les autorités chinoises ont engagé une réponse politique volontariste. Depuis la fin septembre, le ministère des Finances et la Banque centrale ont multiplié les mesures pour soutenir l’investissement efficace, notamment via une meilleure coordination entre les politiques budgétaire et financière et l’utilisation du quota de la dette locale pour financer le développement.
L’économiste en chef de Shenwan Hongyuan Securities, Zhao Wei, estime que l’accélération de l’émission des obligations spéciales et l’élargissement des instruments de financement public devraient apporter des ressources supplémentaires à l’investissement. En 2026, ces instruments sont davantage orientés vers l’industrie manufacturière de pointe. Associée à l’amélioration continue des bénéfices des entreprises, cette évolution pourrait soutenir l’investissement manufacturier au cours des prochains mois. Wen Bin estime pour sa part que le renforcement des mesures déjà en place et la mise en œuvre de nouvelles politiques devraient contribuer à redynamiser l’économie au quatrième trimestre et à consolider les chances d’atteindre les objectifs de développement économique et social fixés pour l’année.
Photos:VCG